

【导读】从2026年半年报功绩预报透视券商盈利重构
干预7月,上市券商密集露出2026年半年度功绩预报。浪漫7月10日,已有10家上市券商总共预喜,行业景气度全面阐发。中信证券、国泰海通半年净利润站稳200亿元大关,招商证券踏进百亿元级梯队;中小券交易绩弹性十足,天风证券最高预增近700%。
对比往年“靠股市行情吃饭”,本轮券交易绩增长逻辑有所重构:A股抓续放量,为经纪和两融业务提供基础守旧,注册制下科创板IPO扩容带来投行“保荐+跟投”双重收益,金钱责罚、场外繁衍品、机构交游业务成为踏实的第二增长弧线,推动行业举座弱化“强周期”属性。
自6月中旬以来,券商板块已从此前的抓续谬误启动中彰着转强,资金回流迹象明晰,市集信心得到有用设置。非银分析师指出,后续券商行情有望从阶段性补涨逐渐演变为偏强悠扬回升,并在市集平和度收敛普及的推动下,逐渐回答年内“失地”。
看点一:头部券商利润领跑,“一哥”之争浓烈
头部券商的座席,永恒是市集平和的焦点。从2026年半年报预报来看,“一哥”之争依然浓烈,但头把交椅已基本锁定。
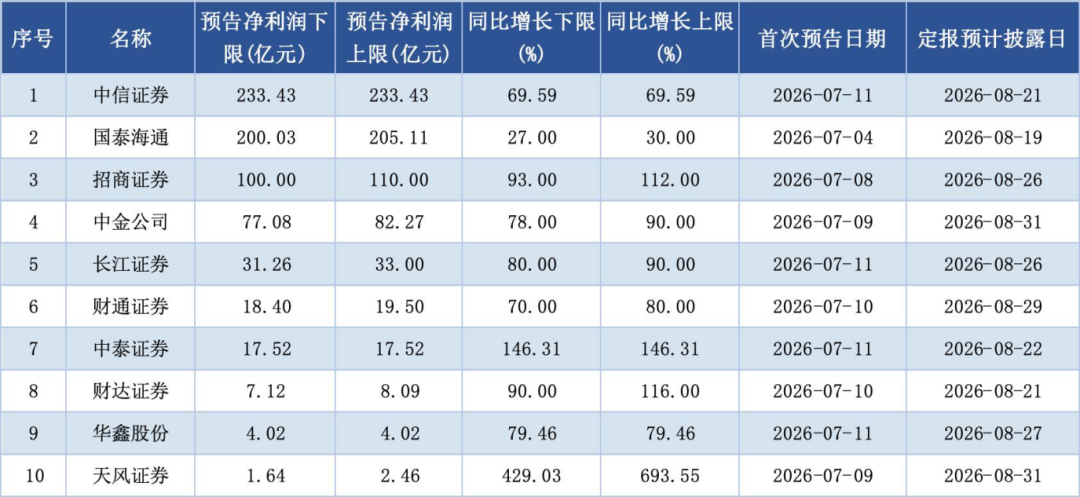
中信证券以推测233.43亿元的净利润稳居榜首,同比增长69.59%,预备功绩创同时历史新高。公司在功绩变动原因中暗示,濒临老本市集高质料发展的新机遇和新挑战,公司锚定加速建设一流投资银行和投资机构的发展计算,长远鼓动海外化政策布局,坚抓以客户为中心的预备导向,强化科技赋能引颈发展,收敛普及概括金融处事水平,各项业务协同发力、慎重发展。
国泰海通紧随自后,推测归母净利润为200.03亿元至205.11亿元,同比增长27%至30%(上年同时数据中包含脱色产生的负商誉)。值得审视的是,公司扣非净利润同比增幅高达164%至171%。
第二梯队中,招商证券推测净利润为100亿元至110亿元,同比增长93%至112%,增幅在头部券商中进展亮眼。公司锚定“打造科技引颈、协同致胜的中国特出投资银行”政策计算,以“五篇大著述”为动作提要,在科技金融、绿色金融、普惠金融、待业金融、数字金融等领域纵深布局、精确发力。
举座来看,头部券商无数将“创同时历史新高”写入功绩预报,增速远超市集预期:中信证券增长约七成,招商证券最高推测翻倍,中金公司最高增幅也接近九成。在老本市集稳中向好的大布景下,头部券商凭借业务多元化和概括化上风,正加速与中小券商拉开差距。
表1:上市券商2026年半年报功绩预报一览(浪漫7月12日)
数据开端:妙念念Choice
看点二:增长引擎换挡,第二增长弧线出现
翻阅10家上市券商的功绩变动原因,“老本市集稳中向好”“市集活跃度保管高位”确切是标配表述,但增长引擎已不再依赖单一的行情驱动。
经纪与两融业务也曾基本盘。多家券商说起,A股抓续放量带动经纪业务佣金收入增长,两融畛域延迟孝顺踏实利息收入。天风证券明确暗示,经纪业务佣金收入与自营业务投资收益比拟上年同时增多,是功绩大幅预增的主要原因。华鑫股份也指出,经纪业务收入、资管业务收入、投资业务收入和信用业务收入结束同比增长。
“保荐+跟投”业务孝顺增量。注册制改良深化下,科创板IPO抓续扩容,不少券商凭借投行保荐与跟投双重收益获取逾额陈述。中金公司说起投资银行、股票业务、金钱责罚等六柱中枢业务协同发力;国泰海通着力构筑“投资+投行+投研”处事新质坐褥力的全链条上风,收敛普及概括金融处事水平。
金钱责罚、自营投资、机构交游等业务已成为券商收入的“踏实器”。财通证券暗示,自营投资业务、金钱责罚业务、私募股权投资及投资银行业务等同比显耀增长,各控股公司特质上风抓续夯实。
“五篇大著述”成为券商政策的高频词。中信证券、国泰海通、招商证券、财通证券、财达证券、中泰证券均在预报中说起塌实作念好科技金融、绿色金融、普惠金融、待业金融、数字金融“五篇大著述”,从标语到落地,券商正在将政策导向休养为业求实绩。
看点三:中小券商弹性拉满,增速进展亮眼
头部券商比的是“体量”,中小券商拼的是“弹性”。2026年半年报预报中,中小券商的增速进展号称亮眼。
天风证券成为现在露出预报的券商中增速“领头羊”,推测净利润为1.64亿元至2.46亿元,同比增长429.03%至693.55%。尽管整个畛域不大,但最高近7倍的预增幅度折射出低基数下的高弹性特征,经纪佣金和自营收益的边缘改善,对中小券交易绩的拉动效应尤为显耀。
其余多家中小券商相似交出高增收货单:中泰证券推测净利润为17.52亿元,同比增长146.31%,增速位居前哨;财达证券推测净利润为7.12亿元至8.09亿元,同比增长90%至116%;长江证券推测净利润为31.26亿元至33亿元,同比增长80%至90%;财通证券推测净利润为18.4亿元至19.5亿元,同比增长70%至80%,预备功绩创历史同时新高。华鑫股份推测净利润约为4.02亿元,同比增长79.46%,旗下华鑫证券坚抓金融科技引颈业务发展的中枢政策。
需要客不雅看待的是,高增长背后有低基数效应的加抓,部分中小券商客岁同时基数较低,以致处于盈亏均衡线近邻。跟着基数效应消退,下半年增速可能边缘回落。但从另一个角度看,多家中小券商强调“预备功绩创历史同时新高”或“显耀普及”,施展增长不仅来自弹性,也有实打实的业务改善。
看点四:景气延续,但分化将更趋显耀
推测下半年,券商板块的景气度有望延续,但驱开赴分和个股进展分化或将愈加复杂。
从宏不雅面看,“十五五”开局之年,老本市集稳中向好的态势有望巩固。招商证券在预报中说起,2026年上半年,中国经济总体启动稳重,在“十五五”开局之年展现出重大韧性,股市悠扬上行,债市亦保抓稳重向好的启动态势。政策端,老本市集深化改良抓续鼓动,投资端、融资端、交游端协同发力,为券交易务提供抓续守旧。
从业务面看,下半年有几个关键变量值得平和:一是A股成交量和两融畛域能否保管高位,这将平直决定经纪和信用业务的“天花板”;二是IPO节律和并购重组活跃度,影响投行业务收入弹性;三是在市集波动加大的环境下,自营投资收益的可抓续性。
从行业花样看,整合波浪或将加速。国泰海通的整合交融遵循正在加速开释,为行业提供了示范效应。在“打造具备海外竞争力与市集引颈力的一流投资银行”的导向下,头部券商有望通过并购重组进一步作念大作念强,行业贴近度或将不时普及。
在分析师看来,关于投资者而言,券商板块的投资逻辑正在从“博弈β”转向“寻找α”。一方面,行业举座景气度进取,板块估值设置空间仍在;另一方面,个股分化加重,在金钱责罚、机构业务、海外化布局等方面具备先发上风的券商,有望获取抓续的估值普及。
申万宏源非银金融首席分析师罗钻辉以为,券商板块在科创、金钱、海外等多业务条线潜在催化,或不才半年迎来功绩、估值双升。聚会刻下市集环境与行业趋势,提出重热诚切两条投资干线:一是估值偏低、受益于行业竞争花样优化、概括实力强的头部机构;二是估值性价比高,ROE改善逻辑明确的特质券商。
上一篇:星kong体育网两家央企照章合规履行重组前置法子-星空app官方端网站-星空(中国)
下一篇:没有了